Marché automobile français : 5,4 millions d’occasions face à 1,6 million de voitures neuves
Une étude de marché automobile ne se limite pas aux immatriculations de véhicules neufs. En France, elle doit mettre en regard le poids de l’occasion, les véhicules utilitaires légers, les motorisations, les réseaux de vente et les contraintes de budget qui orientent les décisions d’achat. Cette lecture permet d’évaluer un projet de concession, de garage, de plateforme, de service automobile ou de développement commercial.
Mesurer le marché : neuf, occasion et véhicules utilitaires
Le marché automobile français réunit des segments aux dynamiques différentes. Les voitures neuves représentent environ 1,6 million de ventes annuelles, auxquelles s’ajoutent environ 350 000 véhicules utilitaires légers, ou VUL. Ces véhicules répondent aux besoins des artisans, des entreprises de livraison, des flottes et des professions de service. Leur analyse doit donc être séparée de celle des voitures particulières, car les usages, les critères de choix et les cycles de renouvellement ne sont pas les mêmes.
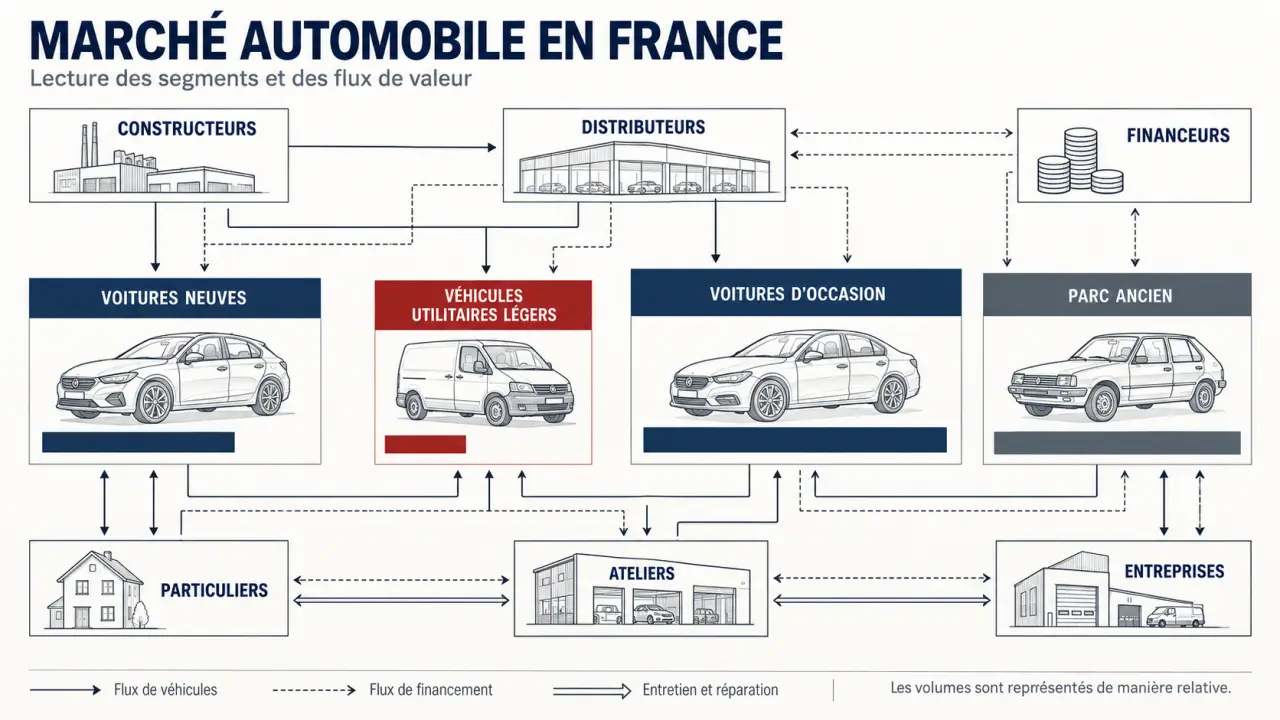
L’occasion est le premier marché en volume. Environ 5,4 millions de transactions de voitures d’occasion sont réalisées chaque année. Plus de 55 % des véhicules concernés ont plus de huit ans. Ce niveau traduit le vieillissement du parc roulant et entretient une demande durable pour la maintenance, la réparation, la pièce détachée, la garantie et le financement de véhicules à valeur plus modérée. Il soutient aussi les activités de reprise, de préparation et de revente.
| Segment | Indicateur à suivre | Lecture stratégique |
|---|---|---|
| Voitures neuves | Environ 1,6 million de ventes annuelles | Marché sensible aux prix, aux délais, aux aides et au renouvellement des gammes |
| VUL | Environ 350 000 ventes annuelles | Demande professionnelle, arbitrage sur le coût d’usage et la disponibilité |
| Voitures d’occasion | Environ 5,4 millions de transactions annuelles | Volume élevé, potentiel en reprise, financement et après-vente |
| Parc ancien | Plus de 55 % des occasions ont plus de 8 ans | Besoin accru de maintenance, de contrôle et de réassurance à l’achat |
Pourquoi les volumes du neuf ne suffisent pas
Entre 2010 et 2019, la France enregistrait en moyenne environ 2 millions d’immatriculations neuves par an. La rupture de 2020 a été nette, avec une baisse de 25,5 % des immatriculations et une chute de 88,8 % des livraisons en avril. Les pénuries de composants, la hausse des prix et l’incertitude économique ont ensuite prolongé l’écart avec la période pré-crise, malgré une hausse de 15,2 % des ventes en 2023 par rapport à l’année précédente.
Pour un porteur de projet, il ne suffit donc pas de compter les véhicules vendus. Il faut mesurer les flux locaux : reprises, renouvellement des flottes, âge du parc, passages à l’atelier, financement et conversion des prospects. Un territoire où le neuf progresse peu peut rester attractif pour l’occasion récente, le reconditionnement, la réparation ou l’après-vente. La taille du marché doit ainsi être appréciée à partir des volumes, mais aussi de leur fréquence et de leur potentiel de revenus associés.
Lire les motorisations sans réduire l’analyse à l’électrique
La transition énergétique modifie les gammes et les arbitrages des automobilistes. La répartition des ventes par motorisation fait ressortir la place de l’essence hybride non rechargeable, à 42 %, devant l’essence thermique à 22 %. L’électrique et l’hydrogène représentent 20 % des ventes, l’hybride rechargeable 7 %, le diesel thermique 5 %, le gaz et les autres motorisations 3 %, et le diesel hybride non rechargeable 1 %.
Les évolutions comptent autant que les niveaux. L’essence hybride non rechargeable gagne 9 points, tandis que l’essence thermique en perd 8. L’électrique et l’hydrogène progressent de 3 points. À l’inverse, l’hybride rechargeable et le diesel reculent chacun de 2 points. Une étude de marché automobile doit relier ces mouvements à la capacité de recharge locale, aux usages quotidiens, aux règles d’émissions de CO2, au prix d’acquisition et à la valeur de revente. Une part de marché nationale ne suffit pas à prévoir la demande d’une zone donnée.
Segmenter par usage et par coût total
Comparer les motorisations uniquement sur le prix catalogue conduit à des conclusions fragiles. Un ménage urbain disposant d’un stationnement privé, une entreprise qui renouvelle une flotte, un professionnel roulant beaucoup et un acheteur rural n’ont ni les mêmes contraintes ni le même horizon de détention. L’analyse doit intégrer l’énergie, l’entretien, l’assurance, le financement, l’autonomie utile, l’accès aux infrastructures et le risque de décote.
La chaîne de valeur automobile rappelle qu’une vente ne s’arrête pas à la remise des clés. Elle relie le constructeur, le transport, le financeur, le distributeur, l’atelier, l’assureur, le fournisseur de pièces et le marché de la revente. Cette approche aide à repérer des revenus plus réguliers que la marge sur le véhicule lui-même, notamment la maintenance, les contrats de service, la reprise et la préparation des occasions. Elle permet aussi de mesurer l’effet d’une évolution des motorisations sur les compétences et les services proposés par un réseau.
Comprendre qui vend : réseaux physiques, intermédiaires et vente directe
La distribution automobile rassemble les concessionnaires, les agents de marque, les mandataires, les groupes de distribution et les plateformes digitales. Le code NAF 45.11Z couvre le commerce de voitures et de véhicules automobiles légers. Les activités connexes peuvent relever des codes 45.19Z, 45.20A et 45.32Z selon la nature de l’activité.
Les réseaux traditionnels restent structurants, mais leur rôle évolue. Certains constructeurs renforcent la vente directe sur Internet, à l’image de Tesla, qui commercialise directement ses véhicules en ligne depuis 2019. Cette évolution ne fait pas disparaître le point de vente. Elle déplace sa valeur vers l’essai, le conseil, la livraison, la reprise, l’entretien et la résolution des problèmes après l’achat. Le distributeur doit donc être évalué sur l’ensemble du parcours client, et pas uniquement sur le nombre de véhicules exposés.
Une concentration à suivre dans la distribution
Les grands groupes disposent d’un avantage de volume, de négociation et de couverture territoriale. Autosphere a vendu 113 236 véhicules neufs, devant Bymycar avec 63 249, Maurin avec 48 400, Gueudet avec 47 587 et Eden Auto avec 42 063. Pour les 100 premiers groupes, le chiffre d’affaires cumulé atteignait 55,1 milliards d’euros, en hausse de 7,6 % sur un an. Les dix premiers concentraient 38,1 % de ce total.
Cette concentration ne condamne pas les acteurs indépendants. Elle impose un positionnement lisible : spécialisation sur une marque ou un type de véhicule, expertise locale, rapidité d’atelier, sélection d’occasions, services aux professionnels ou accompagnement dans le financement. Un indépendant peut aussi tirer parti du vieillissement du parc et de la demande d’entretien. L’avantage concurrentiel se construit moins sur le simple niveau de stock que sur la confiance, la disponibilité et la qualité du parcours client.
Transformer les données en décision commerciale
Une étude utile commence par un périmètre précis : France entière, région, zone de chalandise ou ville. Elle distingue les données observées des prévisions et croise les immatriculations avec la démographie, le revenu, la densité d’entreprises, la mobilité locale, la présence de concurrents et l’offre de recharge. L’objectif est de répondre à une décision concrète, et non d’accumuler des statistiques difficiles à exploiter.
- Pour une concession : mesurer le potentiel de vente, de reprise, de financement et d’après-vente dans la zone visée.
- Pour un garage : analyser l’âge du parc, les motorisations dominantes et la pression concurrentielle sur la maintenance et la réparation.
- Pour un investisseur : comparer la dépendance au neuf, la rotation du stock d’occasion et les revenus de service.
- Pour une marque ou un distributeur : suivre les parts de marché, les canaux de vente, les profils d’acheteurs et la performance par territoire.
La demande reste façonnée par le pouvoir d’achat et par le rapport affectif à la voiture : 64 % des Français la considèrent comme une source de plaisir selon l’Ifop. Ce plaisir coexiste avec une attention accrue au prix, à la mensualité et au coût d’usage. Une bonne analyse doit donc articuler données économiques et comportements réels. Elle doit surtout permettre de déterminer quelle offre est accessible, souhaitable et rentable sur le marché ciblé, selon le profil des clients et les contraintes locales.