Garantie automobile pour professionnel : le plafond d’indemnisation compte autant que les pièces couvertes
Une garantie automobile pour professionnel se juge surtout au moment d’une panne : qui autorise la réparation, quelles dépenses sont remboursées et quelle somme reste à payer ? Pour un vendeur de véhicules comme pour une entreprise qui équipe ses salariés, le bon contrat doit correspondre à l’usage réel du véhicule. Il faut aussi distinguer cette protection contractuelle des garanties légales, qui ne disparaissent pas lorsqu’une garantie commerciale est proposée.
Identifier le besoin : vendre un véhicule ou protéger son activité
L’expression « garantie automobile pour professionnel » recouvre plusieurs situations. Un garage peut chercher une couverture à proposer avec ses véhicules d’occasion. Un artisan peut vouloir protéger son utilitaire contre certaines pannes. Un gestionnaire de parc cherchera plutôt à maîtriser les coûts et les immobilisations. Ces besoins appellent des contrats différents.
Pour le vendeur : encadrer la prise en charge après la vente
Pour un négociant, un concessionnaire ou un garage, une garantie commerciale peut organiser le traitement des pannes couvertes après livraison. Selon le montage retenu, le professionnel gère lui-même cette garantie ou s’appuie sur un prestataire spécialisé. Il doit savoir précisément qui reçoit la réclamation, qui donne son accord et qui règle le réparateur.
La garantie commerciale ne remplace pas les obligations légales du vendeur. Une panne exclue du contrat commercial peut néanmoins soulever une question de conformité ou de vice caché. Présenter une garantie comme l’unique recours de l’acheteur expose donc à des malentendus et à des litiges.
Pour l’entreprise utilisatrice : préserver la disponibilité du véhicule
Lorsqu’un véhicule sert à effectuer des livraisons ou à rejoindre des chantiers, le coût d’une panne dépasse la facture du garage. Une garantie panne mécanique peut couvrir certains organes, mais elle ne compense pas automatiquement les rendez-vous annulés ou la perte de chiffre d’affaires. Pour ces usages, l’assistance et le véhicule de remplacement méritent autant d’attention que la liste des pièces garanties.
Séparer les garanties légales des protections facultatives
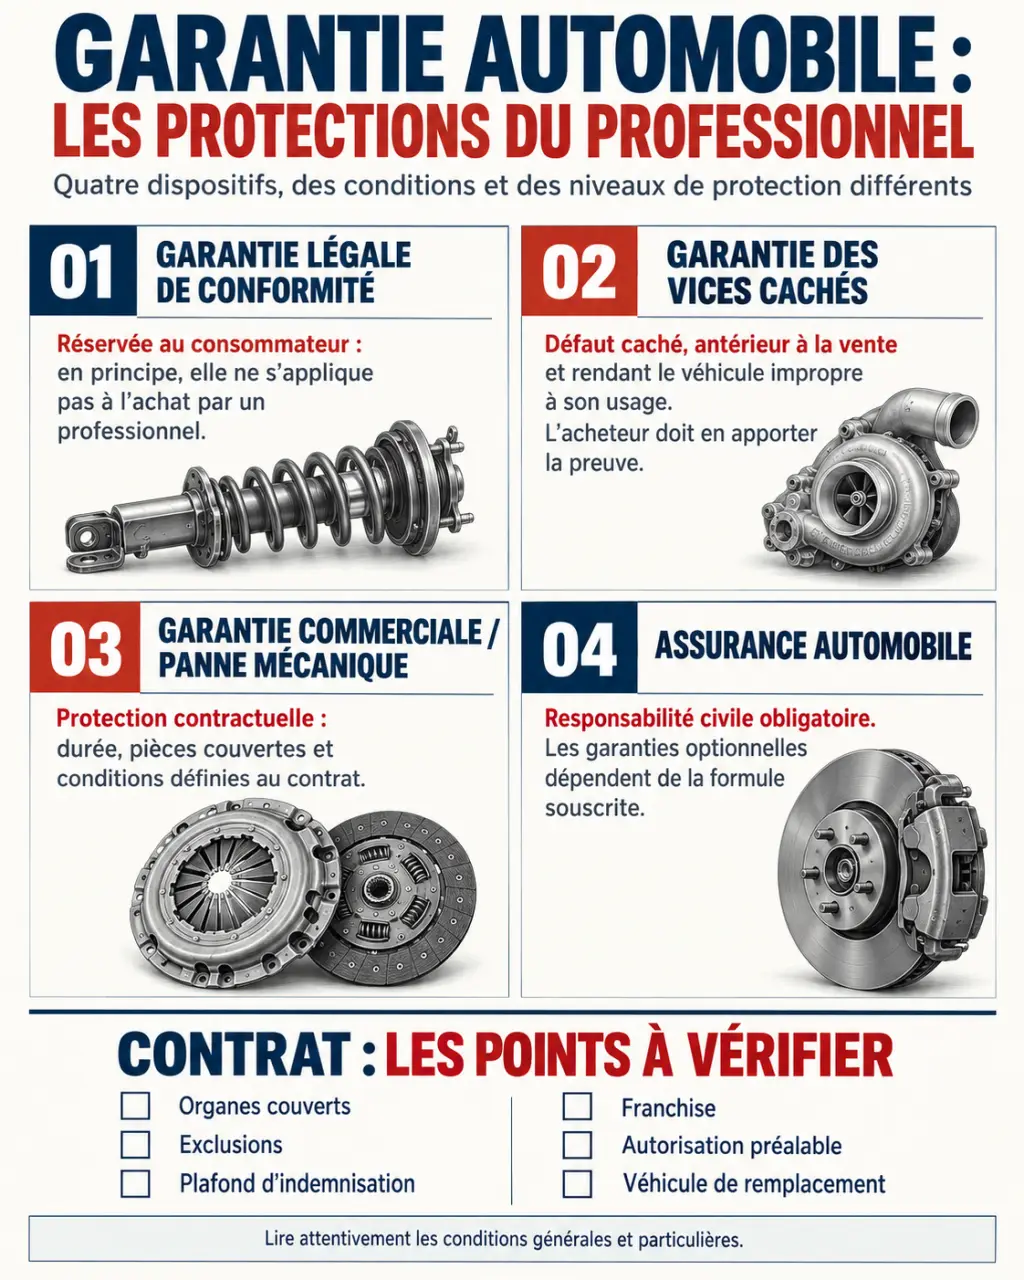
En France, le mot « garantie » désigne plusieurs mécanismes dont les conditions diffèrent. Avant de comparer des offres, il faut déterminer le statut de l’acheteur, celui du vendeur et la nature du contrat.
| Protection | Fonction principale | Point de vigilance |
|---|---|---|
| Garantie légale de conformité | Protéger le consommateur qui achète auprès d’un vendeur professionnel | Elle s’exerce auprès du vendeur et ne se confond pas avec une garantie commerciale |
| Garantie des vices cachés | Permettre un recours pour certains défauts cachés, antérieurs à la vente et suffisamment graves | La preuve du défaut et les conditions du recours sont déterminantes |
| Garantie commerciale ou panne mécanique | Couvrir des défaillances définies au contrat | Les exclusions, plafonds et procédures limitent la prise en charge |
| Assurance automobile | Couvrir les risques prévus au contrat d’assurance, notamment la responsabilité civile obligatoire | Elle ne couvre pas automatiquement une panne mécanique |
La garantie légale de conformité s’applique, sous ses conditions légales, pendant deux ans à compter de la délivrance d’un bien acheté par un consommateur auprès d’un professionnel. Un achat réalisé pour les besoins d’une activité professionnelle ne bénéficie pas automatiquement de ce régime. Il ne faut donc pas transposer les protections d’un particulier à une vente entre entreprises.
Pour les vices cachés, les clauses contractuelles, la qualité des parties et les circonstances de la vente peuvent influer sur les recours. En cas de désaccord, conservez l’annonce, le bon de commande, les échanges et les justificatifs techniques. Une analyse juridique du dossier sera plus fiable qu’une conclusion tirée du seul intitulé de la garantie.
Lire le contrat à partir d’une facture de réparation possible
Une formule présentée comme « étendue » ne garantit pas un remboursement intégral. Pour comparer utilement, imaginez une réparation plausible sur le véhicule concerné, puis vérifiez chaque poste de dépense : diagnostic, pièces, main-d’œuvre et frais annexes.
Les organes couverts et les exclusions
Certains contrats fonctionnent avec une liste limitative de pièces garanties ; d’autres reposent sur une couverture plus large assortie d’exclusions. Vérifiez notamment le moteur, la boîte de vitesses, la transmission, le système de refroidissement et les équipements électroniques. Pour un véhicule hybride ou électrique, recherchez les dispositions propres à la batterie de traction et aux composants haute tension.
L’usure normale, les consommables, les défauts préexistants ou les conséquences d’un entretien insuffisant peuvent être exclus. La distinction entre une pièce usée et une rupture couverte devient alors centrale. Demandez également si les dommages causés par une pièce exclue à un organe garanti restent pris en charge.
Le remboursement réellement accessible
Le plafond d’indemnisation compte autant que l’étendue annoncée de la couverture. Examinez le plafond par panne, l’éventuel plafond cumulé, la franchise et toute vétusté appliquée aux pièces. Un tarif horaire de main-d’œuvre limité peut aussi laisser un écart à payer si le réparateur facture davantage.
La lisibilité du contrat constitue un levier de négociation souvent sous-estimé. Demandez au prestataire de simuler une facture type, en séparant diagnostic, pièce, main-d’œuvre et reste à charge. Vous déplacez ainsi la discussion du prix de la garantie vers son rendement concret : une cotisation moins chère n’est pas nécessairement économique si plusieurs dépenses restent systématiquement exclues.
Vérifier que l’usage professionnel est réellement accepté
Une couverture adaptée à une voiture particulière ne convient pas nécessairement à un véhicule utilisé intensivement. Déclarez l’activité exacte, le kilométrage prévisionnel et les conditions d’utilisation. Taxi, VTC, location, livraison ou transport de marchandises peuvent faire l’objet de conditions particulières ou d’exclusions.
Les garanties applicables à l’achat d’un véhicule d’occasion | Découvrez vos recours en cas de vice caché, notamment l’annulation de la vente ou le remboursement du véhicule.
- Âge et kilométrage : contrôlez les seuils à la souscription et les limites applicables pendant le contrat.
- Entretien : vérifiez les échéances à respecter et les justificatifs exigés.
- Territoire : assurez-vous que les déplacements habituels sont couverts, notamment à l’étranger.
- Réparation : identifiez les contraintes de réseau et les règles d’autorisation préalable.
- Mobilité : examinez les conditions de remorquage et de mise à disposition d’un véhicule relais.
Le véhicule de remplacement doit aussi être utilisable pour votre métier. Une citadine ne remplace pas un utilitaire chargé d’outillage. Vérifiez sa catégorie, sa disponibilité, la durée de prêt et les frais restant à votre charge.
Pour une flotte, comparez les offres sur un périmètre identique : mêmes véhicules, mêmes usages et mêmes prestations. Demandez une proposition écrite détaillant les conditions par véhicule plutôt qu’un simple prix moyen difficile à interpréter.
Organiser la panne avant qu’elle ne survienne
Même une bonne couverture peut devenir difficile à mobiliser si la procédure n’est pas respectée. Le conducteur doit savoir qui appeler et quelles interventions ne pas engager sans accord. Cette organisation évite qu’un démontage ou une réparation prématurée complique l’examen du dossier.
- Mettez le véhicule en sécurité et évitez de poursuivre la route si cela risque d’aggraver les dommages.
- Contactez l’assistance ou le gestionnaire indiqué au contrat.
- Faites établir le diagnostic et le devis selon la procédure prévue.
- Obtenez l’accord requis avant les travaux, sauf disposition contractuelle différente.
- Conservez les échanges, factures, justificatifs d’entretien et constats techniques utiles.
En cas de refus, demandez une réponse écrite précisant la clause invoquée et le motif technique. Distinguez ensuite un désaccord sur l’application du contrat d’un éventuel recours contre le vendeur : les démarches ne reposent pas nécessairement sur le même fondement.
Avant de signer, retenez donc trois critères : un usage accepté sans ambiguïté, un reste à charge compréhensible et une procédure de réparation praticable. C’est leur cohérence, davantage qu’une appellation rassurante, qui rend une garantie utile à votre activité.